一、行业概述
住宅装饰装修行业是指对住宅内部空间进行设计、施工、材料供应及后期服务的综合性行业,涵盖基础装修、主材选购、软装搭配、智能家居等多个环节。随着我国城镇化进程的推进和居民消费水平的提升,住宅装饰装修行业经历了快速发展,市场规模持续扩大。2016-2022年期间,行业在政策调控、消费升级、技术变革等多重因素影响下,呈现出新的发展特征与投资机遇。
二、行业发展环境分析
- 政策环境:2016年以来,国家相继出台《建筑业发展“十三五”规划》《关于促进建筑业持续健康发展的意见》等政策,推动装配式建筑和全装修交付,鼓励绿色建材应用,加强住宅工程质量监管。精装房政策的逐步落地对传统个体装修模式形成一定冲击,促使装修企业向规范化、规模化转型。
- 经济环境:2016-2022年,我国GDP年均增长约6%,城镇居民人均可支配收入从2016年的33616元增长至2022年的49283元,消费能力提升为家装支出提供支撑。房地产市场调控趋严,新房销售增速放缓,但存量房翻新需求逐步释放,成为行业重要增长点。
- 社会环境:新生代消费群体(80后、90后)成为家装主力,注重个性化、环保、智能和一站式服务,推动行业向整装模式升级。旧房改造、适老化装修等需求日益凸显。
- 技术环境:BIM技术、VR/AR设计体验、装配式装修、智能家居系统等新技术应用日益广泛,提升行业效率与用户体验,推动数字化转型。
三、市场规模与结构
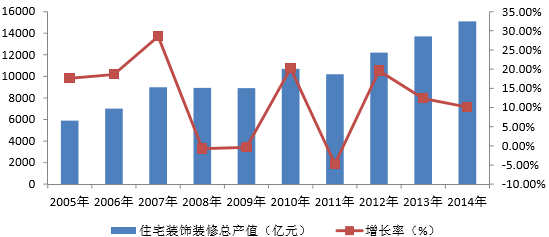
2016-2022年,中国住宅装饰装修行业市场规模从约1.8万亿元增长至2.9万亿元,年均复合增长率约8.3%。其中,2016-2018年受房地产繁荣带动增速较高,2019-2020年受宏观环境和疫情影响增速放缓,2021-2022年逐步复苏。市场结构方面,基础装修(水电、泥瓦、木工、油漆等)占比约45%,主材(瓷砖、地板、橱柜、卫浴等)占比约35%,软装及智能家居占比约20%。区域分布上,华东、华南地区市场成熟度高,中西部地区增长潜力较大。
四、竞争格局与主要企业
行业竞争格局分散,呈现“大行业、小公司”特征。全国性龙头企业包括金螳螂·家、东易日盛、业之峰、名雕装饰等,区域性企业众多,互联网家装平台(如土巴兔、齐家网)通过流量整合赋能中小装企。2016-2022年,行业集中度缓慢提升,头部企业通过标准化产品、供应链整合和数字化管理扩大份额,但受制于服务非标、区域壁垒等因素, CR10(行业前十大企业市占率)不足5%。
五、投资前景预测
1. 增长驱动:存量房翻新需求持续释放(我国城镇存量住房超3亿套,其中老旧小区改造需求旺盛);消费升级推动品质装修和智能家居渗透率提升;全装修政策带动工程渠道增长;县域市场消费潜力逐步释放。
2. 投资热点:整装模式(一站式解决方案)受资本青睐;装配式装修技术企业拥有成长空间;智能家居与家装融合领域;供应链平台及数字化SaaS服务商。
3. 风险提示:房地产调控政策持续,新房装修需求存在波动;原材料价格波动影响利润率;行业竞争加剧导致获客成本上升;疫情等突发公共事件对线下施工的冲击。
预计2022-2025年行业将维持6%-8%的年均增速,2025年市场规模有望突破3.5万亿元,具备品牌、技术、供应链优势的企业将获得更大发展空间。
六、结论
2016-2022年,中国住宅装饰装修行业在挑战中前行,市场规模稳步扩大,结构持续优化。行业将朝着标准化、数字化、绿色化、智能化方向演进,存量房翻新和消费升级将成为核心增长动力。投资者应关注整装龙头、装配式装修、智能家居等高成长赛道,同时警惕房地产周期波动与行业竞争风险,把握结构性投资机会。